
ব্যাংক খাতে খেলাপিমুক্ত হচ্ছে ছোটরা, সাড়া নেই বড়দের
বাংলাদেশ ব্যাংক থেকে প্রকাশিত এক প্রতিবেদনে ঋণের আকারের ভিত্তিতে খেলাপি গ্রাহকের এ চিত্র তুলে ধরা হয়।
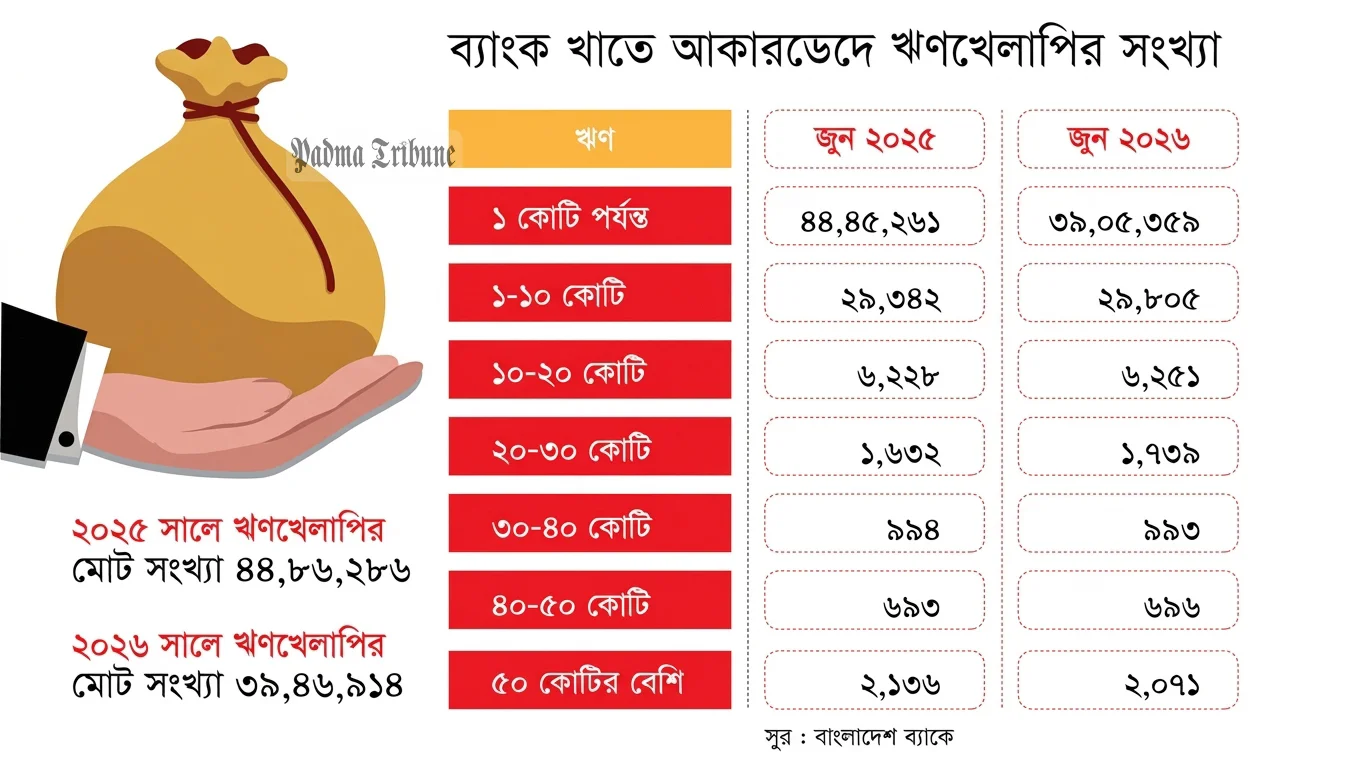
খেলাপি ঋণ কমাতে বাংলাদেশ ব্যাংক একের পর এক সুযোগ দিচ্ছে। কম টাকা জমা দিয়ে ঋণ নতুন করে ঠিক করার সুযোগের পাশাপাশি সুদ মওকুফ করে একবারে ঋণ পরিশোধের সুযোগও দেওয়া হচ্ছে। কিন্তু এসব সুযোগেও বড় ঋণখেলাপিদের তেমন সাড়া মিলছে না। বরং বড় ও মাঝারি ঋণগ্রহীতাদের মধ্যে খেলাপির সংখ্যা বাড়ছে। অন্যদিকে ছোট ঋণগ্রহীতাদের অনেকেই খেলাপি থেকে বেরিয়ে আসছেন।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত বছরের জুনে দেশে ঋণখেলাপি ছিলেন ৪৪ লাখ ৮৬ হাজার ২৮৬ জন। চলতি বছরের জুনে এ সংখ্যা কমে দাঁড়িয়েছে ৩৯ লাখ ৪৬ হাজার ৯১৪ জনে। অর্থাৎ এক বছরে ঋণখেলাপি কমেছে ৫ লাখ ৩৯ হাজার ৩৭২ জন।
তবে এই কমার বেশির ভাগই হয়েছে ছোট ঋণগ্রহীতাদের মধ্যে। ১ কোটি টাকা বা তার বেশি ঋণ নিয়ে খেলাপি হওয়া গ্রাহকের সংখ্যা বেড়েছে ৫৩০ জন। অন্যদিকে ১ কোটি টাকা পর্যন্ত ঋণ নেওয়া গ্রাহকদের মধ্যে খেলাপি কমেছে ৫ লাখ ৩৯ হাজার ৯০২ জন।
বাংলাদেশ ব্যাংকের ঋণের পরিমাণ অনুযায়ী করা হিসাবেও একই চিত্র দেখা গেছে। চলতি বছরের জুনে দেশের ব্যাংকগুলোর মোট ঋণের ৩৩ দশমিক ২ শতাংশ খেলাপি ছিল। ১ কোটি টাকা পর্যন্ত ঋণের ক্ষেত্রে খেলাপির হার ছিল ১৫ শতাংশ। ১ থেকে ১০ কোটি টাকা ঋণে এই হার ২৬ দশমিক ৯ শতাংশ। ১০ থেকে ২০ কোটি টাকার ঋণে ৪৪ দশমিক ৬ শতাংশ এবং ২০ থেকে ৩০ কোটি টাকার ঋণে ৩৭ দশমিক ৯ শতাংশ ছিল খেলাপি।
৩০ থেকে ৪০ কোটি টাকা ঋণের ক্ষেত্রে খেলাপির হার ছিল ৩৮ দশমিক ৮ শতাংশের বেশি। ৪০ থেকে ৫০ কোটি টাকা ঋণে এই হার ৪৬ দশমিক ৪ শতাংশ। আর ৫০ কোটি টাকার বেশি ঋণের ক্ষেত্রে খেলাপির হার ৪৩ দশমিক ৪ শতাংশ।
অর্থাৎ বড় ঋণগ্রহীতাদের ঋণ ফেরত না দেওয়ার প্রবণতাই বেশি। বাংলাদেশ ব্যাংকের হিসাবে, ৫০ কোটি টাকার বেশি ঋণ নেওয়া গ্রাহকদের ৪৩ দশমিক ৪ শতাংশ ঋণ এখনো ব্যাংকগুলো আদায় করতে পারেনি। এসব বড় ঋণগ্রহীতা ঋণ ফেরত দেওয়ার জন্য ব্যাংকের অনুরোধেও তেমন সাড়া দিচ্ছেন না।
ব্যাংকের কর্মকর্তাসহ সংশ্লিষ্ট ব্যক্তিরা বলছেন, ছোট ও ক্ষুদ্র উদ্যোক্তারা সাধারণত ব্যাংক থেকে নেওয়া ঋণ ফেরত দেন। কিন্তু বড় উদ্যোক্তাদের একটি অংশ ঋণ নিয়ে তা ফেরত না দেওয়ার প্রবণতা তৈরি করেছেন। ক্ষমতাচ্যুত আওয়ামী লীগ সরকারের দেড় দশকে দেশের অর্ধেকের বেশি ব্যাংক থেকে পরিচালনা পর্ষদ ও ব্যবস্থাপনা কর্তৃপক্ষের যোগসাজশে ঋণের নামে অর্থ সরিয়ে নেওয়া হয়েছে।
গণ-অভ্যুত্থানের পর ঋণ নিয়ে ব্যাংকের টাকা ফেরত না দেওয়া অনেক ব্যবসায়ী দেশ ছেড়েছেন। আবার কেউ কেউ গ্রেপ্তার হয়ে কারাগারে রয়েছেন। ফলে বড় ঋণ আদায় আরও কঠিন হয়ে পড়েছে। অন্যদিকে অর্থনীতিতে স্থবিরতা, বেশি মূল্যস্ফীতি ও বাড়তি সুদের চাপ থাকলেও ছোট উদ্যোক্তারা ব্যাংকের ঋণ ফেরত দিচ্ছেন।
বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান বলেন, ‘দেশের প্রকৃত উদ্যোক্তা ও ব্যবসায়ীরা সবসময়ই ব্যাংকের ঋণ ফেরত দেন। এ ক্ষেত্রে ক্ষুদ্র, কুটির, ছোট ও মাঝারি শিল্পের উদ্যোক্তারা এগিয়ে আছেন। গত কয়েক বছর ধরে আমরা ছোট ও ক্ষুদ্র উদ্যোক্তাদের বেশি ঋণ দেওয়ার কথা বলে আসছি। গত বছর থেকে এ খাতে ঋণ দেওয়া বেড়েছে। আশা করছি, আগামী দিনে ক্ষুদ্র, কুটির, ছোট ও মাঝারি শিল্প খাত দেশের অর্থনীতিতে আরও বেশি ভূমিকা রাখবে।’
বাংলাদেশ ব্যাংকের তথ্য বলছে, দেশের ব্যাংক ঋণের ৭০ শতাংশের বেশি বড় ও মাঝারি শিল্পে দেওয়া হয়েছে। এই খাতে দেওয়া ঋণের প্রায় ৪০ শতাংশ এখন খেলাপি। চলতি বছরের জুন শেষে ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ৬ লাখ ৬ হাজার কোটি টাকা ছাড়িয়েছে। এর প্রায় ৮০ শতাংশ বড় ও মাঝারি ব্যবসার কারণে তৈরি হয়েছে।
চলতি বছরের জুন শেষে দেশের ব্যাংকগুলোতে মোট ঋণের পরিমাণ ছিল ১৮ লাখ ৮ হাজার ৬০০ কোটি টাকা। এর ৬০ শতাংশ দেওয়া হয়েছে বড় শিল্পে। এই শিল্পে দেওয়া ঋণের ৩৯ দশমিক ৬ শতাংশ এখন খেলাপি।
মাঝারি শিল্পে দেওয়া হয়েছে মোট ব্যাংক ঋণের ৬ দশমিক ৭ শতাংশ। এর ৩৮ দশমিক ৭ শতাংশ খেলাপি। ছোট ও ক্ষুদ্র শিল্পে দেওয়া হয়েছে মোট ব্যাংক ঋণের ১৩ দশমিক ৫ শতাংশ। আর কুটির শিল্পে দেওয়া হয়েছে মাত্র ১ দশমিক ৯ শতাংশ।
কুটির, ক্ষুদ্র, ছোট ও মাঝারি উদ্যোক্তাদের সবচেয়ে বেশি ঋণ দেয় ব্র্যাক ব্যাংক পিএলসি। ব্যাংকটির খেলাপি ঋণের হার বর্তমানে ২ শতাংশের কম। ছোট ঋণের ক্ষেত্রে এই হার প্রায় ১ শতাংশ বলে জানান ব্যাংকটির ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা তারেক রেফাত উল্লাহ খান।
তিনি বলেন, ‘ব্র্যাক ব্যাংকের মোট ঋণের ৫০ শতাংশই কুটির, ক্ষুদ্র, ছোট ও মাঝারি শিল্প খাতে দেওয়া হয়েছে। এর প্রায় অর্ধেক দেওয়া হয়েছে ছোট ব্যবসায়ীদের। এসব ব্যবসায়ীর কাছ থেকে ঋণ ফেরত পাওয়ার হার সবচেয়ে ভালো। সঠিক ব্যক্তিকে ঋণ দেওয়া গেলে ঋণখেলাপি হওয়ার আশঙ্কা থাকে না। আমরা দেখেছি, এই উদ্যোক্তারা ঋণ ফেরত দিতে আগ্রহী।’
তবে ছোট ও ক্ষুদ্র উদ্যোক্তাদের কাছে ঋণ পৌঁছানো সহজ নয় বলে জানান ব্র্যাক ব্যাংকের এই শীর্ষ কর্মকর্তা। তিনি বলেন, ‘এ কাজে সফল হতে হলে সারা দেশে যোগাযোগব্যবস্থা ও সরাসরি উপস্থিতি দরকার। ঋণ দেওয়ার পর তা কীভাবে ব্যবহার হচ্ছে, সেটিও নিয়মিত দেখতে হয়। ঋণের টাকা সঠিক কাজে ব্যবহার হচ্ছে কি না, তা নিশ্চিত করা জরুরি।
তিনি আরও বলেন, ‘আমাদের প্রায় ১০ হাজার ২০০ স্থায়ী কর্মী রয়েছে। এর বাইরে আরও সাড়ে তিন হাজারের বেশি মানুষ আমাদের সঙ্গে কাজ করেন। এসব কর্মীর বড় একটি অংশ ছোট ও মাঝারি ব্যবসার সঙ্গে যুক্ত। এতে আয় ও ব্যয়ের ব্যবধান তুলনামূলক বেশি হলেও এটিই ব্র্যাক ব্যাংকের সাফল্যের বড় ভিত্তি। শুরুতে এই খাতে বিনিয়োগ নিয়ে ভয় থাকলেও অভিজ্ঞতা ও দক্ষতা বাড়লে খরচ কমে আসে। তখন এই পদ্ধতিই লাভজনক হয়ে ওঠে।’


